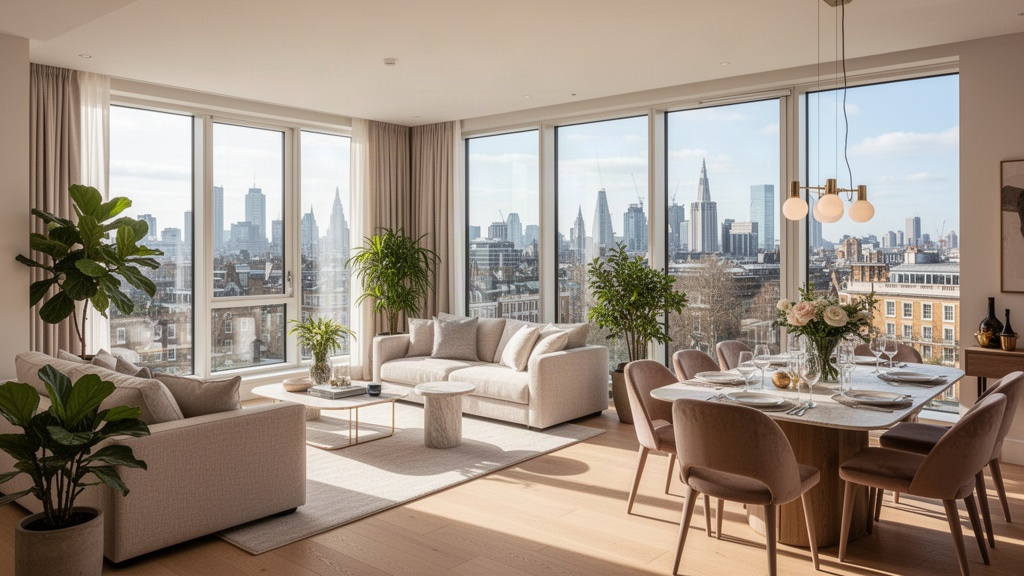
Le marché de l'achat appartement Londres attire chaque année des milliers d'acquéreurs français et internationaux, séduits par le dynamisme de la capitale britannique. Avec un prix moyen de 500 000 £ par appartement et une hausse de 5 % par an depuis 2022, l'investissement londonien reste l'un des plus solides d'Europe, mais aussi l'un des plus exigeants en termes de préparation. Le marché londonien ne pardonne pas l'improvisation : délais de transaction pouvant atteindre six mois, cadre juridique spécifique, terminologie propre au droit anglais. Avant même de franchir la porte d'un appartement, il faut comprendre les règles du jeu. Ce guide vous donne les clés pour aborder votre projet avec méthode et confiance.
Comprendre le marché immobilier londonien
Londres reste l'une des villes les plus chères au monde, et son marché immobilier obéit à une logique qui lui est propre. La demande dépasse structurellement l'offre, notamment dans les arrondissements centraux comme Kensington, Chelsea ou Islington. Cette tension maintient les prix à la hausse depuis plusieurs années, avec une progression de 5 % par an depuis 2022 selon les données du HM Land Registry.
Les zones périphériques racontent une histoire différente. Des quartiers comme Stratford, Lewisham ou Croydon affichent des prix nettement inférieurs à la moyenne, tout en bénéficiant de connexions de transport améliorées grâce aux extensions du réseau Elizabeth Line. Ces secteurs attirent de plus en plus les primo-accédants et les investisseurs qui cherchent un rendement locatif correct.
La plateforme Rightmove et son concurrent Zoopla constituent les deux références incontournables pour surveiller les prix en temps réel. Ces outils permettent d'analyser les transactions récentes dans un périmètre précis, de comparer les délais de vente et d'identifier les secteurs où les vendeurs acceptent de négocier. Passer plusieurs semaines à observer le marché avant de visiter est loin d'être du temps perdu.
Un point souvent sous-estimé : la distinction entre appartements freehold et leasehold influe directement sur la valeur d'un bien. La grande majorité des appartements londoniens sont vendus en leasehold, c'est-à-dire avec une durée de bail déterminée. Un bail de moins de 80 ans peut rendre le financement bancaire difficile et la revente compliquée. Vérifier ce point dès les premières recherches évite bien des déconvenues.
Les étapes clés pour réussir son achat
Un achat immobilier à Londres suit un processus balisé, mais qui demande une organisation rigoureuse. La National Association of Estate Agents (NAEA) recommande de clarifier son budget et son profil d'emprunteur avant même d'entamer les visites. Cela permet de se positionner rapidement quand un bien correspond aux attentes, dans un marché où les bons appartements partent vite.
Les démarches à anticiper avant de faire une offre :
- Obtenir un accord de principe auprès d'une banque ou d'un courtier hypothécaire (mortgage broker)
- Définir précisément le budget total, incluant le Stamp Duty, les frais de solicitor et les coûts de survey
- Choisir un solicitor (équivalent du notaire en droit anglais) avant de faire une offre
- Vérifier la durée restante du bail si le bien est en leasehold
- Consulter les statistiques de criminalité et les projets d'urbanisme du local council concerné
Une fois l'offre acceptée, le processus entre dans la phase d'échange de contrats (exchange of contracts), puis de completion. Entre ces deux étapes, le solicitor effectue les vérifications légales, la banque mandate un expert pour évaluer le bien, et les deux parties négocient les conditions finales. Ce processus dure en moyenne 3 à 6 mois, parfois davantage si la chaîne de transaction est longue.
Une précision utile : en Angleterre, une offre acceptée n'est pas juridiquement contraignante avant l'échange de contrats. Le vendeur peut accepter une meilleure offre jusqu'à ce moment, une pratique connue sous le nom de gazumping. Se montrer réactif et avoir son financement prêt réduit ce risque.
Financement et fiscalité : ce qu'il faut anticiper
Le financement d'un appartement à Londres pour un acheteur non-résident ou expatrié français présente des spécificités. Les banques britanniques comme Barclays, HSBC ou NatWest proposent des produits hypothécaires aux non-résidents, mais les conditions sont plus strictes : apport minimum souvent supérieur à 25 %, justificatifs de revenus exigeants, et taux généralement plus élevés qu'en France.
Le Stamp Duty Land Tax représente un coût non négligeable. Pour un acheteur étranger acquérant un bien à 500 000 £, la facture peut dépasser 30 000 £ en cumulant les différents taux applicables selon les tranches de prix. Depuis 2021, une surcharge de 2 % s'applique aux acheteurs non-résidents au Royaume-Uni. Les règles fiscales évoluent régulièrement ; les consulter sur le site officiel GOV.UK avant de finaliser tout calcul budgétaire est une nécessité absolue.
Le recours à un courtier spécialisé dans les profils internationaux peut faire gagner un temps précieux. Ces intermédiaires connaissent les établissements les plus réactifs pour les dossiers atypiques et peuvent négocier des conditions que l'acheteur n'obtiendrait pas seul. Leur rémunération est généralement prise en charge par la banque, pas par l'emprunteur.
Pensez par ailleurs à la conversion de devises. Si vos revenus sont en euros, chaque fluctuation du taux de change EUR/GBP modifie le coût réel de votre mensualité. Des solutions de couverture de change existent auprès de spécialistes comme Wise ou OFX, et méritent d'être étudiées sérieusement dès la phase de montage financier.
Visiter un appartement à Londres : préparer chaque détail
Une visite bien préparée vaut mieux que dix visites improvisées. Avant de vous déplacer, rassemblez les informations disponibles sur le bien : durée du bail restante, montant des service charges annuelles, date de la dernière rénovation des parties communes. Ces éléments conditionnent directement la valeur réelle du bien et votre capacité à le revendre ou le louer.
Sur place, portez une attention particulière à l'état de la chaudière, de la plomberie et de l'isolation thermique. Les appartements anciens londoniens, notamment les conversions de maisons victoriennes, cachent parfois des problèmes d'humidité ou de condensation. Repérer des traces de moisissures sur les plafonds ou autour des fenêtres doit déclencher des questions précises au vendeur ou à l'agent.
L'orientation et la luminosité comptent autant que la superficie. Un appartement au rez-de-chaussée donnant sur une ruelle sombre se louera et se revendra moins facilement qu'un premier étage exposé sud, à surface identique. Visitez si possible à différentes heures de la journée.
Poser des questions sur les voisins immédiats et sur l'ambiance de l'immeuble n'est pas indiscret : c'est du bon sens. Les agents immobiliers londoniens sont habitués à ces échanges. Renseignez-vous sur les projets de travaux prévus dans le bâtiment, car ils peuvent engendrer des appels de fonds importants via les service charges dans les années suivant l'achat.
Cadre légal et obligations de l'acquéreur
Le droit immobilier anglais diffère profondément du droit français. Pas de notaire au sens français du terme : c'est le solicitor qui gère l'ensemble des vérifications juridiques, appelées conveyancing. Il vérifie notamment les titres de propriété auprès du HM Land Registry, examine les conditions du bail, et s'assure qu'aucune restriction d'usage ne pèse sur le bien.
Le statut leasehold mérite une attention particulière. Un bail de moins de 80 ans au moment de l'achat entraîne des coûts de prolongation élevés et peut bloquer l'accès à certains financements bancaires. La procédure de lease extension est encadrée par la loi, mais elle prend du temps et coûte cher. Mieux vaut négocier une extension avant l'achat ou intégrer ce coût dans le prix proposé.
Le local council joue un rôle souvent méconnu des acheteurs étrangers. Il peut imposer des restrictions sur les travaux, notamment dans les zones classées ou les conservation areas. Avant d'acheter un appartement avec l'intention de le rénover, vérifier les autorisations nécessaires auprès de la mairie de quartier (planning permission) est une démarche que les solicitors recommandent systématiquement.
Enfin, la fiscalité locale mérite d'être anticipée. La Council Tax varie fortement d'un arrondissement à l'autre et représente une charge fixe annuelle à intégrer dans le calcul de rentabilité, surtout dans une optique locative. Les biens laissés vides peuvent faire l'objet d'une majoration dans certaines boroughs. Ces règles sont consultables directement sur les sites des conseils locaux concernés.